
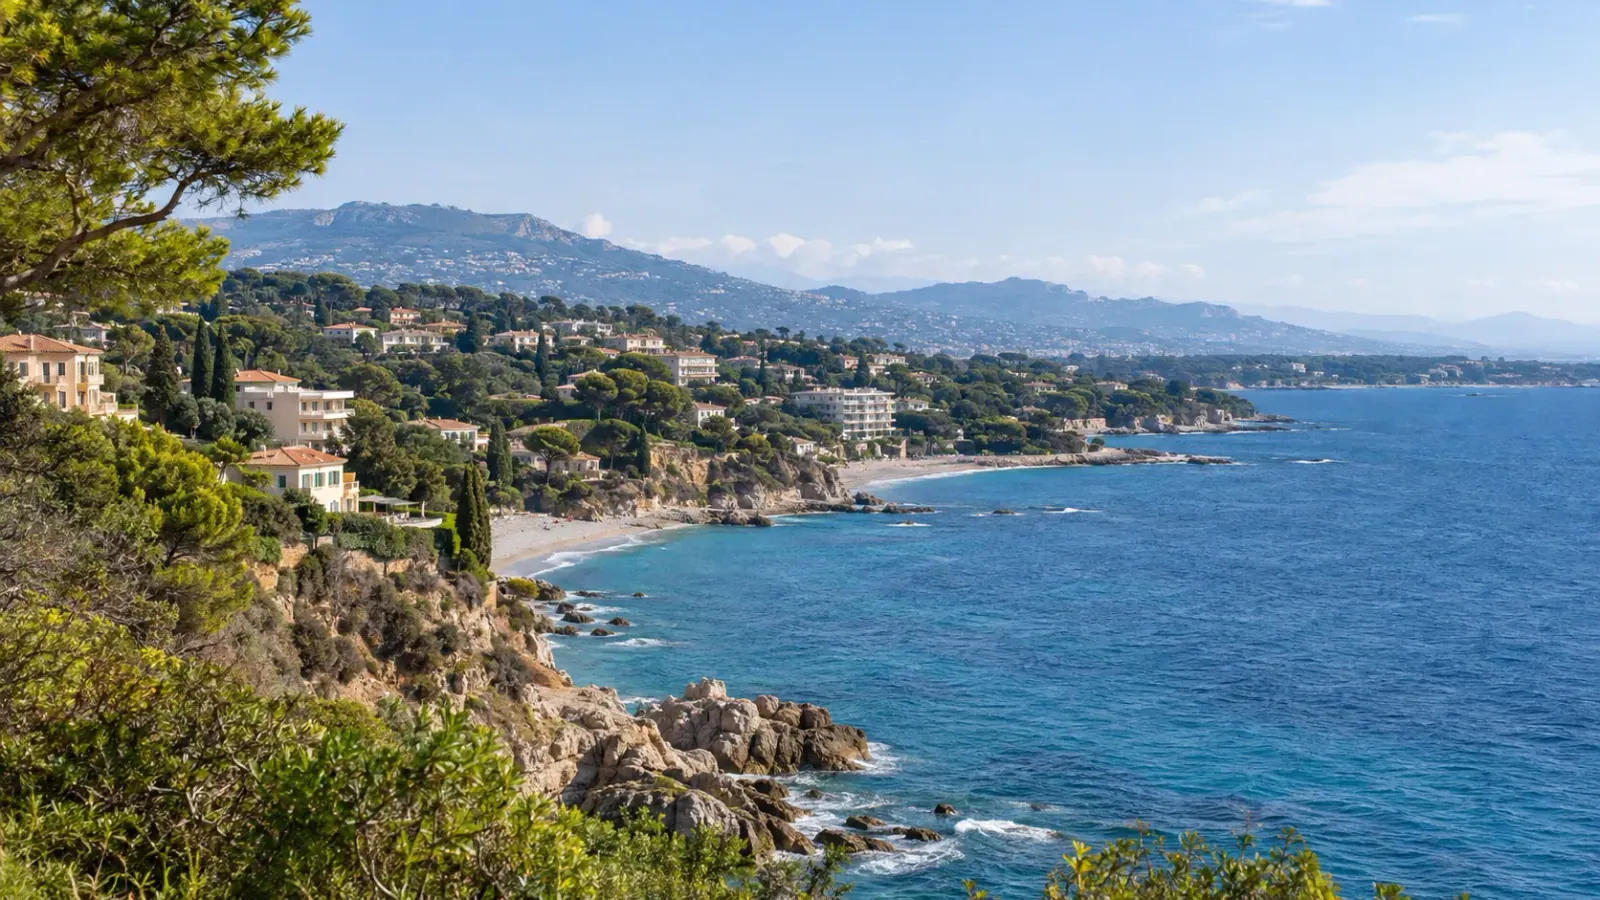
Érosion côtière : ce que la carte 2026 dit vraiment d’un bien immobilier
La carte 2026 affine l’observation du littoral. Pour un bien sur la Côte d’Azur, elle doit encore être reliée au zonage local et à la parcelle.
En bref
- L’indicateur 2026 du Cerema décrit l’évolution passée du trait de côte ; il ne classe pas juridiquement une parcelle.
- Antibes et Èze figurent dans la liste nationale, mais cela ne signifie pas que tout leur territoire est exposé.
- Le zonage local distingue une exposition à trente ans et une exposition comprise entre trente et cent ans.
- Les règles de démolition concernent certaines constructions nouvelles ou extensions réalisées après l’entrée en vigueur du zonage, pas indistinctement toutes les maisons existantes.
- Pour une vente, l’état des risques doit relier le bien au zonage applicable et être remis dès la première visite lorsqu’elle a lieu.
La nouvelle carte nationale de l’érosion côtière améliore la connaissance du littoral, mais elle ne permet pas, à elle seule, de conclure qu’un bien est exposé ni de mesurer son risque. Pour un achat ou une vente sur la Côte d’Azur, il faut distinguer quatre niveaux : l’observation historique du trait de côte, l’inscription de la commune dans le dispositif national, le zonage local à trente et cent ans, puis l’état des risques propre à la parcelle. C’est ce passage de la carte générale au document local qui transforme une information environnementale en donnée utile pour une transaction.
La carte 2026 observe une évolution, elle ne classe pas un bien
Le Cerema a profondément enrichi en 2026 l’Indicateur national de l’érosion côtière. Les positions du trait de côte sont reconstituées à partir de photographies aériennes prises à plusieurs périodes, au minimum autour de 1950, 2000, 2010 et 2020. Les profils de calcul sont désormais espacés de 50 mètres, contre 200 mètres auparavant, et la présence d’ouvrages littoraux est mieux documentée.
À l’échelle nationale, 19,8 % des profils comparables sur une longue période présentent un recul. Sur les plages, cette part atteint 28 %. Le résultat le plus utile pour lire la Côte d’Azur est toutefois moins spectaculaire : près de la moitié des profils de plage changent au moins une fois de tendance selon les périodes. Une plage peut reculer, avancer, puis reculer de nouveau. La carte décrit donc une dynamique passée avec une incertitude mesurée ; elle ne constitue ni une prévision certaine, ni une expertise géotechnique, ni un zonage réglementaire de chaque maison.
Antibes et Èze sont inscrites, sans que tout leur territoire soit exposé
Le décret du 13 février 2026 a actualisé la liste des communes qui doivent adapter leur urbanisme et leur politique d’aménagement au recul du trait de côte. Dans les Alpes-Maritimes, Antibes et Èze y figurent. Dans le Var, la liste comprend notamment Saint-Tropez, Sainte-Maxime, Ramatuelle, Grimaud, Gassin, Cavalaire-sur-Mer, La Croix-Valmer, Le Lavandou et Hyères.
Cette inscription ne signifie pas que chaque propriété de ces communes se trouve en zone exposée. Elle déclenche un travail d’adaptation locale fondé sur les connaissances disponibles et sur les biens ou activités potentiellement concernés. À l’inverse, l’absence d’une commune dans cette liste ne permet pas d’ignorer tous les phénomènes littoraux ou les autres risques naturels. Pour une recherche immobilière à Antibes comme pour un projet à Saint-Tropez, le nom de la commune ouvre donc l’analyse ; il ne la termine pas.
Le document décisif est le zonage local à trente et cent ans
Le Code de l’urbanisme prévoit deux horizons dans le document graphique du plan local d’urbanisme, ou dans le document qui en tient lieu : une zone exposée au recul du trait de côte à trente ans et une zone exposée entre trente et cent ans. Une carte de préfiguration peut s’appliquer pendant l’évolution du plan local lorsqu’elle a été adoptée selon la procédure prévue.
C’est ce document local en vigueur qui doit être rapproché de l’adresse et des références cadastrales. L’indicateur national aide à comprendre le phénomène ; le zonage local précise si la parcelle entre dans un périmètre réglementaire et à quel horizon. Cette distinction évite deux raccourcis opposés : écarter une maison parce que sa commune figure dans le décret, ou considérer qu’un bien est sans enjeu parce qu’aucun recul n’apparaît clairement sur une vue générale.
Les effets juridiques ne sont pas identiques selon l’horizon
Dans la zone à trente ans, le droit de l’urbanisme encadre fortement les constructions et extensions nouvelles. Les travaux sur l’existant ne doivent pas être confondus avec un droit général à agrandir : leur admissibilité dépend de la nature du projet, de l’espace concerné et du document applicable. La présence d’un bien dans cette zone n’équivaut pas, en elle-même, à une interdiction de vendre.
Dans la zone comprise entre trente et cent ans, une règle particulière concerne les constructions nouvelles et certaines extensions réalisées après l’entrée en vigueur du zonage. Lorsque le recul rend la sécurité impossible à assurer au-delà de trois ans, leur démolition et la remise en état du terrain peuvent devenir obligatoires ; une consignation destinée à financer cette opération accompagne alors l’autorisation d’urbanisme. Cette règle ne doit pas être transformée en affirmation générale selon laquelle toute maison existante située près du rivage serait vouée à la démolition. La date de construction, la date du zonage, la nature des travaux et les prescriptions locales sont déterminantes.
L’état des risques relie le zonage à la transaction
Lorsqu’un bien se trouve dans une zone locale exposée au recul du trait de côte, le vendeur doit informer l’acquéreur par l’état des risques. Ce document est remis dès la première visite lorsqu’elle a lieu, puis annexé à la promesse et à l’acte. Il doit dater de moins de six mois et être actualisé si ses informations ne sont plus exactes au moment de la signature.
Pour le recul du trait de côte, l’état des risques mentionne l’horizon d’exposition, les prescriptions applicables, le caractère provisoire d’une éventuelle carte de préfiguration et, le cas échéant, l’application des règles de démolition et de remise en état. Le document doit donc correspondre aux bonnes parcelles et à la version actuelle du zonage. Cette lecture complète celle proposée dans l’article sur l’achat en zone inondable sur la Côte d’Azur : les deux sujets passent par l’état des risques, mais ils reposent sur des phénomènes, des cartes et des règles différents.
Une décision immobilière se construit à l’échelle de la parcelle
Pour un acquéreur, la bonne question n’est pas « la commune est-elle concernée par l’érosion ? », mais « quel document s’applique aujourd’hui à cette parcelle, à quel horizon et avec quelles conséquences pour mon projet ? ». Il faut ensuite confronter cette lecture aux accès, aux ouvrages visibles, aux travaux envisagés, aux documents d’urbanisme et, si le contexte le justifie, à l’avis de professionnels compétents. Un mur ou un enrochement aperçu sur place ne prouve ni l’absence de recul ni la pérennité d’une protection.
Pour un vendeur, préparer l’état des risques et les extraits du zonage avant les premières visites permet d’éviter qu’une information générale soit découverte tardivement ou interprétée sans contexte. Un accompagnement à l’achat sur la Côte d’Azur peut aider à réunir les pièces et à coordonner les questions adressées au vendeur, à la mairie et au notaire. Il ne remplace pas l’analyse juridique, technique ou assurantielle propre au bien.
La carte 2026 apporte donc une connaissance plus fine, mais sa valeur immobilière dépend de la manière dont elle est reliée au zonage local et à la parcelle. La prudence consiste à ne pas lui demander plus qu’elle ne dit — tout en prenant au sérieux les informations qu’elle rend enfin plus lisibles.
Vérification juridique effectuée le 12 novembre 2026 à partir des articles L. 125-5 et R. 125-23 à R. 125-25 du Code de l’environnement, des articles L. 121-22-2 à L. 121-22-5 du Code de l’urbanisme et du décret n° 2026-95 du 13 février 2026, consultés dans leurs versions en vigueur. Ce contenu est une information générale et ne remplace pas un conseil juridique, notarial, urbanistique, technique ou assurantiel adapté au bien.
Les informations juridiques présentées sont générales et ont été vérifiées à partir de sources officielles disponibles à la date de mise à jour. Elles ne remplacent pas un conseil juridique, fiscal ou notarial personnalisé.
Sources consultées
- Cerema — Indicateur national de l’érosion côtière : mise à jour 2026
- Ministère de la Transition écologique — Stratégie nationale de gestion intégrée du trait de côte jusqu’en 2030
- Légifrance — Décret n° 2026-95 du 13 février 2026 — liste des communes exposées
- Légifrance — Code de l’environnement — article L. 125-5
- Légifrance — Code de l’urbanisme — article L. 121-22-2
- Légifrance — Code de l’urbanisme — article L. 121-22-5
- Légifrance — Code de l’environnement — article R. 125-24
- Légifrance — Code de l’environnement — article R. 125-25
- Géorisques — Information des acquéreurs et des locataires
Une question sur votre projet immobilier ?
Je suis à votre disposition pour discuter de vos besoins et vous accompagner dans votre projet immobilier.
06 09 65 32 41