
Acheter une maison en zone inondable sur la Côte d’Azur : 7 vérifications
Un bien situé dans un secteur exposé aux inondations n’est pas automatiquement à écarter. Il faut toutefois lire les documents à l’échelle de la parcelle, comprendre les prescriptions applicables et examiner la vulnérabilité réelle de la maison avant de s’engager.
En bref
- Vérifier l’adresse et toutes les parcelles : une information communale ne suffit pas pour qualifier le bien.
- Lire ensemble le zonage, le règlement du PPRi et les éventuels travaux prescrits, dans leur version à jour.
- Contrôler un état des risques de moins de six mois, puis le compléter par l’historique des sinistres et une visite attentive.
- Documenter les réparations, protections et autorisations avant d’intégrer leur efficacité dans la décision d’achat.
- Interroger l’assureur et, si nécessaire, un spécialiste technique avant la promesse de vente.
Oui, il est possible d’acheter une maison située dans un secteur exposé aux inondations, mais la seule mention « zone inondable » ne permet ni d’accepter ni d’écarter le bien. Avant une offre, il faut vérifier la parcelle exacte, le plan de prévention des risques applicable, les prescriptions qui concernent la maison, les sinistres déjà indemnisés et la vulnérabilité concrète des accès, du terrain et du bâti. Sur l’arc méditerranéen, où les pluies intenses peuvent provoquer des phénomènes rapides, cette lecture doit être menée avec méthode.
L’automne 2026 remet ce sujet au premier plan avec la campagne publique de prévention des pluies intenses et des inondations. Pour un acquéreur, l’objectif n’est pas de céder à l’inquiétude, mais de transformer une information réglementaire parfois abstraite en questions précises sur le bien visité.
1. Localiser la parcelle exacte, pas seulement la commune
Une commune peut être concernée par plusieurs types d’inondation et plusieurs zonages, tandis que deux maisons proches peuvent relever de situations différentes. L’analyse commence donc par l’adresse complète et les références cadastrales des parcelles incluses dans la vente. Le plan cadastral aide à identifier le terrain, mais il ne décrit pas à lui seul le niveau de risque ni les règles applicables. Cette distinction est importante : le guide consacré au cadastre, au bornage et aux limites de propriété explique le rôle de chaque document.
Le service public ERRIAL permet de générer un état des risques à partir d’une adresse ou d’une référence parcellaire. Il constitue un bon point de départ, à condition de contrôler que toutes les parcelles sont correctement renseignées et que les informations correspondent au bien réellement vendu : maison, dépendances, garage, accès et partie basse du terrain.
2. Lire le PPRi et son règlement, pas seulement une couleur sur une carte
Lorsqu’un plan de prévention des risques d’inondation, ou PPRi, couvre le secteur, trois documents doivent être rapprochés : le zonage réglementaire, le règlement et les éventuelles annexes. Une couleur n’a de sens qu’avec la légende et le règlement du plan concerné. Les catégories, les interdictions et les prescriptions ne doivent donc pas être transposées d’une commune à l’autre.
Le Code de l’environnement prévoit que l’état des risques indique les zones ou périmètres concernant le bien. Pour chaque plan applicable, il comprend notamment un extrait graphique situant la parcelle, l’extrait du règlement correspondant et l’information sur les travaux prescrits pour ce bien ainsi que leur réalisation. Il faut lire ces éléments ensemble et vérifier la version du PPR en vigueur auprès des services de l’État ou de la commune. Certains plans font l’objet de modifications : une ancienne copie peut ne plus refléter le zonage ou les prescriptions actuels.
Questions à poser lors de cette lecture
- La maison, ses annexes ou seulement une partie du terrain se trouvent-elles dans le périmètre réglementé ?
- Le règlement impose-t-il des mesures sur l’existant ou limite-t-il certains futurs travaux ?
- Les sous-sols, garages, murs, clôtures ou accès font-ils l’objet de règles particulières ?
- Des travaux ont-ils été prescrits, et existe-t-il des preuves de leur exécution ?
- Un projet d’extension, de piscine ou de réaménagement resterait-il réalisable ?
3. Comprendre ce que l’état des risques dit — et ce qu’il ne dit pas
Pour les biens concernés, le vendeur remet l’état des risques au potentiel acquéreur dès la première visite. Le document doit avoir été établi depuis moins de six mois et être actualisé si ses informations ne sont plus exactes au moment de la promesse ou de l’acte. Il rejoint ensuite le dossier de diagnostic technique annexé à la vente.
Cet état est une obligation d’information essentielle, mais il ne remplace pas une étude de la vulnérabilité du bien. Géorisques précise que le rapport général de risques et l’ERRIAL n’ont pas exactement le même périmètre : l’ERRIAL restitue les risques réglementés qui déclenchent l’information obligatoire, tandis que d’autres données non réglementaires peuvent apparaître dans le rapport de risques. L’absence d’une rubrique « inondation » dans un document généré automatiquement ne dispense donc pas de vérifier le PPR, les documents préfectoraux et la configuration réelle des lieux.
4. Demander l’historique des sinistres et les justificatifs de travaux
Le vendeur doit déclarer dans l’état des risques les sinistres ayant affecté l’immeuble et ayant donné lieu à une indemnisation au titre d’une catastrophe naturelle ou technologique pendant sa période de propriété, ainsi que ceux dont il a lui-même été informé. Cette information mérite d’être complétée par des questions concrètes.
Demandez les dates, les zones touchées, la hauteur d’eau observée si elle est connue, les rapports d’expertise disponibles, les factures de remise en état et les travaux de prévention réalisés ensuite. Une peinture récente ou un local réaménagé ne prouve pas que la cause du dommage a été traitée. À l’inverse, un sinistre ancien ne suffit pas, à lui seul, à conclure que la maison est aujourd’hui impropre à l’achat : il faut comprendre le phénomène, les mesures prises et leur efficacité documentée.
En cas d’information absente, imprécise ou contradictoire, mieux vaut demander une clarification écrite avant de s’engager. Le sujet peut ensuite être repris avec le notaire et, si nécessaire, avec un professionnel compétent en bâtiment ou en hydraulique.
5. Observer la vulnérabilité réelle pendant la visite
La carte décrit un aléa et le règlement fixe des règles. La visite permet, elle, d’observer comment la maison peut être touchée. Cette inspection complète les contrôles plus généraux à mener lors de l’achat d’une villa ancienne sur la Côte d’Azur.
Examinez notamment :
- la pente du terrain et le chemin naturel de l’eau vers ou autour du bâtiment ;
- la différence de niveau entre la rue, le seuil, le garage, les pièces habitables et le jardin ;
- les sous-sols, vides sanitaires, regards, drains, pompes et dispositifs anti-retour ;
- les murs de soutènement, clôtures et aménagements susceptibles de retenir ou de détourner l’eau ;
- les traces d’humidité, dépôts, reprises d’enduit ou corrosion dans les points bas ;
- l’emplacement du tableau électrique, de la chaudière, des équipements sensibles et des espaces de stockage ;
- la possibilité de quitter les lieux si la voie d’accès devient momentanément impraticable.
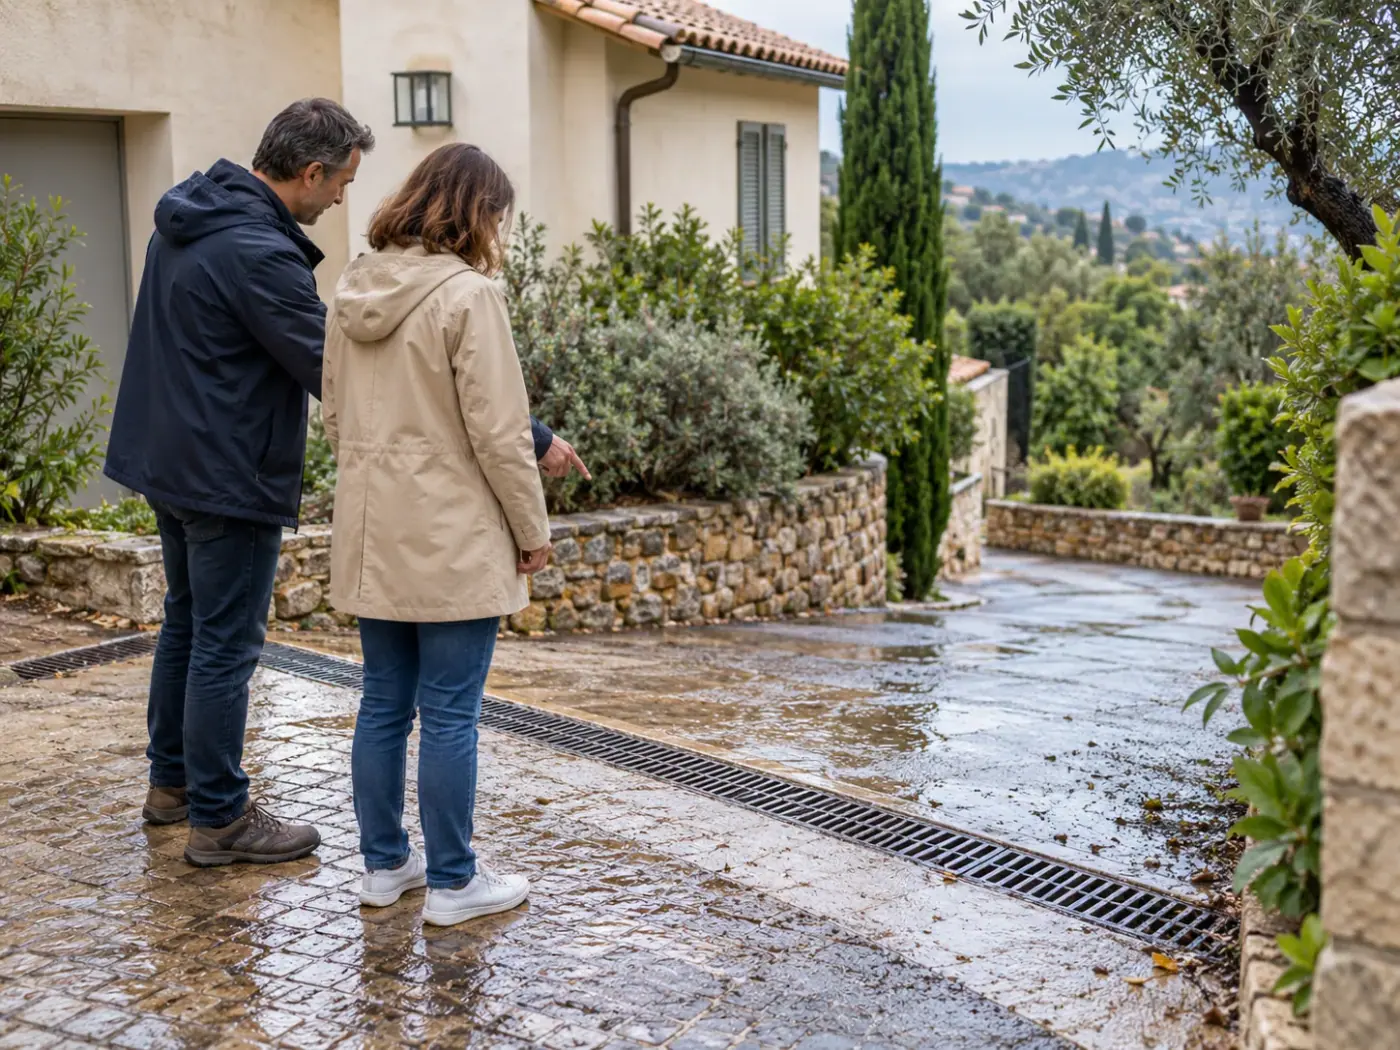
Une visite par temps sec reste utile, mais une seconde observation après une pluie ordinaire peut révéler des stagnations, des écoulements ou des caniveaux mal dimensionnés. Cette observation ne simule évidemment pas un épisode exceptionnel ; elle aide seulement à comprendre le fonctionnement quotidien du terrain.
6. Vérifier les travaux passés et les projets futurs
Un aménagement destiné à se protéger des eaux doit lui aussi être documenté. Demandez les autorisations d’urbanisme, plans, factures, garanties et notices d’entretien disponibles pour les murs, drains, bassins, pompes, clapets ou modifications de niveau. Il faut également vérifier qu’un dispositif privé ne reporte pas simplement l’eau vers une parcelle voisine ou vers le bâtiment.
Si vous envisagez une extension, la création d’une pièce en rez-de-chaussée, la transformation d’un garage, une piscine ou une modification des accès, interrogez le service urbanisme avant l’achat. Le règlement du PPR peut imposer des conditions ou rendre certains projets incompatibles. Une faisabilité supposée ne doit pas être intégrée au prix d’achat comme si elle était acquise.
7. Tester le projet avec l’assureur, le budget et la revente
Avant la promesse, transmettez à votre assureur l’adresse, l’état des risques, les informations sur les sinistres et la description exacte du bien. Demandez une réponse écrite sur les garanties proposées, les franchises, les exclusions éventuelles et les mesures de prévention attendues. Les conditions dépendent du contrat et de la situation du bien : il serait imprudent de présumer qu’une maison est automatiquement assurable ou, au contraire, qu’elle ne le sera pas.
Ajoutez au budget les contrôles spécialisés, les travaux de réduction de vulnérabilité, l’entretien des équipements et le remplacement possible de biens sensibles. Pensez aussi à la revente : le prochain acquéreur recevra à son tour l’état des risques et l’historique des sinistres indemnisés. Un dossier clair, des travaux autorisés et des justificatifs conservés facilitent une décision rationnelle ; ils ne suppriment pas le risque.
La liste de documents à réunir avant de s’engager
- un état des risques de moins de six mois, correspondant aux bonnes parcelles ;
- le zonage et le règlement du PPR applicable dans leur version à jour ;
- la liste des sinistres indemnisés déclarés par le vendeur ;
- les expertises, factures et preuves des travaux de réparation ou de prévention disponibles ;
- les autorisations relatives aux aménagements réalisés sur le terrain et le bâti ;
- un avis d’assurance établi à partir des caractéristiques réelles du projet ;
- si la situation le justifie, un avis technique indépendant sur la vulnérabilité de la maison.
Acheter en connaissance de cause, à l’échelle du bien
La bonne question n’est pas seulement « la maison est-elle en zone inondable ? », mais « quel phénomène concerne cette parcelle, avec quelles règles, quelle vulnérabilité et quelles conséquences pour mon projet ? ». Cette méthode évite les deux erreurs opposées : banaliser une exposition réelle ou écarter un bien sur la base d’une mention générale mal interprétée.
Un accompagnement à l’achat sur la Côte d’Azur peut aider à coordonner la collecte des documents, les questions au vendeur et les vérifications avec les interlocuteurs compétents. La décision juridique, technique, assurantielle et financière doit toutefois rester fondée sur les pièces propres au bien.
Informations juridiques vérifiées le 7 octobre 2026 à partir des articles L. 125-5 et R. 125-23 à R. 125-25 du Code de l’environnement, dans leurs versions en vigueur consultées sur Légifrance. Ce contenu est général et ne remplace pas un conseil juridique, notarial, technique ou assurantiel adapté au bien.
Les informations juridiques présentées sont générales et ont été vérifiées à partir de sources officielles disponibles à la date de mise à jour. Elles ne remplacent pas un conseil juridique, fiscal ou notarial personnalisé.
Sources consultées
- Légifrance — Article L. 125-5 du Code de l’environnement
- Légifrance — Articles R. 125-23 à R. 125-27 du Code de l’environnement
- Géorisques — Information des acquéreurs et locataires : remplir son état des risques
- Géorisques — ERRIAL : état des risques réglementés
- Géorisques — Dossier expert sur les inondations
- Géorisques — Actualités et événements : campagne de prévention des pluies intenses et des inondations 2026 (03/09/2026)
- Préfecture des Alpes-Maritimes — Plans de prévention des risques approuvés à Cannes
Une question sur votre projet immobilier ?
Je suis à votre disposition pour discuter de vos besoins et vous accompagner dans votre projet immobilier.
06 09 65 32 41